Wzory / Faktura bez VAT
Wzór faktury bez VAT (zwolnienie z VAT) dla osoby prywatnej — 2026, KSeF
Jesteś zwolniony z VAT, a klient prosi o fakturę? Tu jest to, czego wymaga ustawa o VAT — w dosłownym brzmieniu przepisów — wypełniony przykład i darmowy wzór do pobrania w PDF, Word i Excel.
- Osobie prywatnej (konsumentowi) — fakturę wystawiasz poza KSeF, papierowo albo jako PDF. Do tego służy ten wzór. art. 106ga ust. 2 pkt 4 i ust. 3
- Firmie — od 1 kwietnia 2026 r. fakturę wystawiasz w KSeF, także gdy jesteś zwolniony z VAT. art. 106ga ust. 1 Do 31 grudnia 2026 r. możesz jeszcze wystawiać faktury poza KSeF, jeśli w danym miesiącu ich suma brutto nie przekracza 10 000 zł (ksef.podatki.gov.pl). Poza tym limitem ten wzór posłuży firmie jako faktura pro forma, nie jako faktura.
Czy sprzedawca zwolniony z VAT musi wystawić fakturę?
Sam z siebie — nie. Ale gdy nabywca jej zażąda, musi.
„Podatnik nie jest obowiązany do wystawienia faktury w odniesieniu do sprzedaży zwolnionej od podatku na podstawie art. 43 ust. 1, art. 113 ust. 1 i 9, art. 113a ust. 1 lub przepisów wydanych na podstawie art. 82 ust. 3.”
„Na żądanie nabywcy towaru lub usługi podatnik jest obowiązany wystawić fakturę dokumentującą: [...] 2) sprzedaż zwolnioną, o której mowa w ust. 2, z zastrzeżeniem art. 117 pkt 1 i art. 118 – jeżeli żądanie jej wystawienia zostało zgłoszone w terminie 3 miesięcy, licząc od końca miesiąca, w którym dostarczono towar lub wykonano usługę bądź otrzymano całość lub część zapłaty.”
„W przypadkach, o których mowa w art. 106b ust. 3, fakturę wystawia się: 1) zgodnie z ust. 1 i 2 – jeżeli żądanie wystawienia faktury zostało zgłoszone do końca miesiąca, w którym dostarczono towar lub wykonano usługę bądź otrzymano całość lub część zapłaty; 2) nie później niż 15. dnia od dnia zgłoszenia żądania – jeżeli żądanie wystawienia faktury zostało zgłoszone po upływie miesiąca, o którym mowa w pkt 1.”
Faktura dla osoby prywatnej a KSeF
Od 1 lutego 2026 r. faktury wystawia się w Krajowym Systemie e-Faktur — najpierw najwięksi podatnicy, od 1 kwietnia 2026 r. wszyscy pozostali (harmonogram MF). Ustawa wyłącza jednak faktury dla konsumentów:
„Podatnicy są obowiązani wystawiać faktury ustrukturyzowane przy użyciu Krajowego Systemu e-Faktur.”
„Obowiązek, o którym mowa w ust. 1, nie dotyczy wystawiania faktur: [...] 4) na rzecz nabywcy towarów lub usług będącego osobą fizyczną nieprowadzącą działalności gospodarczej;”
„W przypadku, o którym mowa w ust. 2, wystawia się faktury elektroniczne lub faktury w postaci papierowej.”
„W przypadku, o którym mowa w ust. 2 pkt 1, 2 i 4, podatnicy mogą wystawiać faktury ustrukturyzowane.”
Co musi zawierać faktura bez VAT
Elementy faktury wymienia art. 106e ust. 1 ustawy o VAT. Dla sprzedawcy zwolnionego z VAT, który wystawia fakturę na żądanie nabywcy, potrzebne są te:
- Data wystawienia art. 106e ust. 1 pkt 1
1) datę wystawienia;
- Kolejny numer faktury art. 106e ust. 1 pkt 2
2) kolejny numer nadany w ramach jednej lub więcej serii, który w sposób jednoznaczny identyfikuje fakturę;
Np. 7/11/2026 albo FV 7/11/2026 — numeracja ciągła w ramach serii. - Imię i nazwisko (lub nazwa) i adres sprzedawcy i nabywcy art. 106e ust. 1 pkt 3
3) imiona i nazwiska lub nazwy podatnika i nabywcy towarów lub usług oraz ich adresy;
- NIP sprzedawcy art. 106e ust. 1 pkt 4
4) numer, za pomocą którego podatnik jest zidentyfikowany na potrzeby podatku, z zastrzeżeniem pkt 24 lit. a oraz pkt 25;
- Data sprzedaży lub wykonania usługi — gdy inna niż data wystawienia art. 106e ust. 1 pkt 6
6) datę dokonania lub zakończenia dostawy towarów lub wykonania usługi lub datę otrzymania zapłaty, o której mowa w art. 106b ust. 1 pkt 4, o ile taka data jest określona i różni się od daty wystawienia faktury;
- Nazwa towaru lub usługi art. 106e ust. 1 pkt 7
7) nazwę (rodzaj) towaru lub usługi;
- Miara i ilość albo zakres usługi art. 106e ust. 1 pkt 8
8) miarę i ilość (liczbę) dostarczonych towarów lub zakres wykonanych usług;
- Cena jednostkowa art. 106e ust. 1 pkt 9
9) cenę jednostkową towaru lub usługi bez kwoty podatku (cenę jednostkową netto);
U sprzedawcy zwolnionego z VAT podatku w cenie nie ma, więc cena „netto” jest zarazem ceną, którą płaci klient. - Rabaty, jeśli nie są już w cenie art. 106e ust. 1 pkt 10
10) kwoty wszelkich opustów lub obniżek cen, w tym w formie rabatu z tytułu wcześniejszej zapłaty, o ile nie zostały one uwzględnione w cenie jednostkowej netto;
- Wartość pozycji art. 106e ust. 1 pkt 11
11) wartość dostarczonych towarów lub wykonanych usług, objętych transakcją, bez kwoty podatku (wartość sprzedaży netto);
- Kwota do zapłaty (należność ogółem) art. 106e ust. 1 pkt 15
15) kwotę należności ogółem;
- Podstawa prawna zwolnienia z VAT art. 106e ust. 1 pkt 19 lit. a
19) w przypadku dostawy towarów lub świadczenia usług zwolnionych od podatku na podstawie art. 43 ust. 1, art. 113 ust. 1 i 9, art. 113a ust. 1 albo przepisów wydanych na podstawie art. 82 ust. 3 – wskazanie: a) przepisu ustawy albo aktu wydanego na podstawie ustawy, na podstawie którego podatnik stosuje zwolnienie od podatku,
Przy zwolnieniu podmiotowym zwykle: „Sprzedawca zwolniony z VAT na podstawie art. 113 ust. 1 ustawy o VAT” (w roku rozpoczęcia działalności — art. 113 ust. 9). - NIP nabywcy — tylko gdy nabywca jest firmą art. 106e ust. 1 pkt 5 i 26
26) w przypadku gdy nabywca towarów lub usług jest podatnikiem niezarejestrowanym na potrzeby podatku albo osobą prawną niebędącą podatnikiem i niezarejestrowaną na potrzeby podatku – numer identyfikacji podatkowej tego nabywcy, jeżeli posiada on taki numer;
Osoba prywatna nie podaje NIP, a faktura na jej rzecz go nie zawiera.
Czego na fakturze bez VAT nie ma
Stawki VAT, kwoty VAT ani sumy netto z podziałem na stawki (art. 106e ust. 1 pkt 12–14). Nie trzeba więc wpisywać „zw” ani „0,00 zł VAT” — wystarczy cena, kwota do zapłaty i podstawa zwolnienia.
„Faktura nie zawiera: [...] 3) w przypadku, o którym mowa w art. 106b ust. 3 pkt 2 – danych określonych w ust. 1 pkt 12–14;”
Limit zwolnienia z VAT w 2026 r.
„Zwalnia się od podatku sprzedaż dokonywaną przez podatnika posiadającego siedzibę działalności gospodarczej na terytorium kraju, u którego wartość sprzedaży, z wyłączeniem podatku, nie przekroczyła w poprzednim ani bieżącym roku podatkowym kwoty 240 000 zł.”
Gdy zaczynasz działalność w trakcie roku, limit liczy się w proporcji do okresu działalności w tym roku (art. 113 ust. 9) — wtedy na fakturze wpisz „art. 113 ust. 9”.
Przykład wypełnionej faktury bez VAT
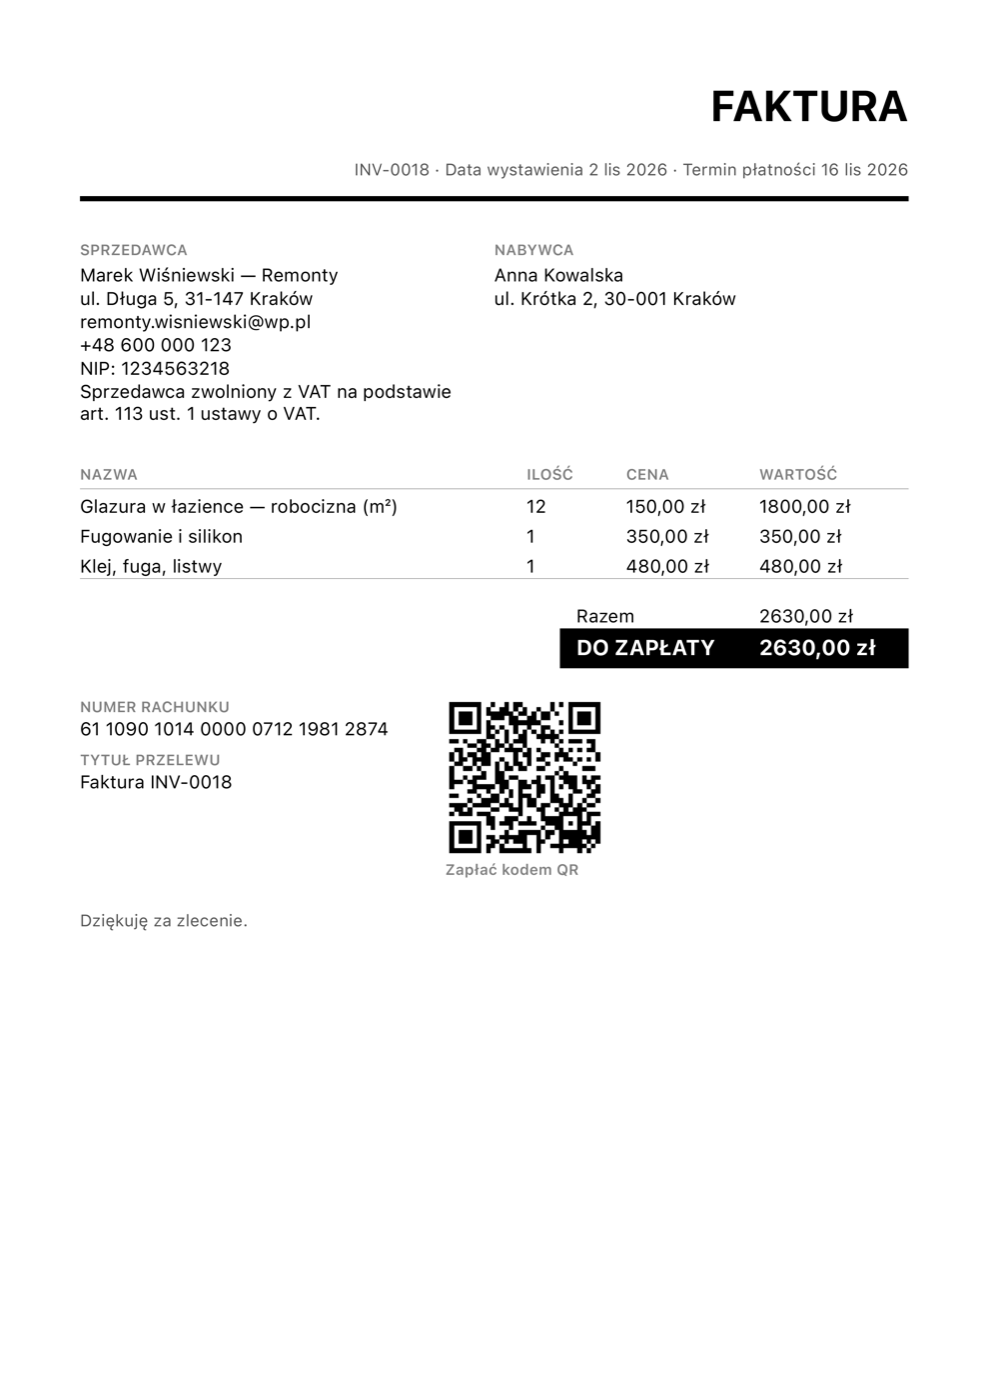
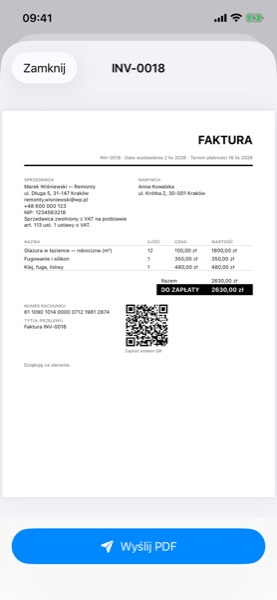
Faktura remontowa dla osoby prywatnej, wystawiona w aplikacji Kosztorys i Faktury: Wycena. Co jest gdzie:
- Numer i data wystawienia — u góry (pkt 1 i 2).
- Sprzedawca z adresem i NIP, nabywca z adresem, bez NIP — to osoba prywatna (pkt 3 i 4).
- Pozycje z ilością, ceną i wartością (pkt 7–11), kwota do zapłaty (pkt 15).
- „Sprzedawca zwolniony z VAT na podstawie art. 113 ust. 1 ustawy o VAT” (pkt 19).
- Brak stawki i kwoty VAT (ust. 4 pkt 3).
- Usługę zakończono w dniu wystawienia, więc osobnej daty wykonania nie ma (pkt 6 wymaga jej tylko, gdy jest inna).
- Numer rachunku i kod QR do przelewu — ustawa ich nie wymaga, ale klient płaci szybciej.
Darmowy wzór faktury bez VAT do pobrania
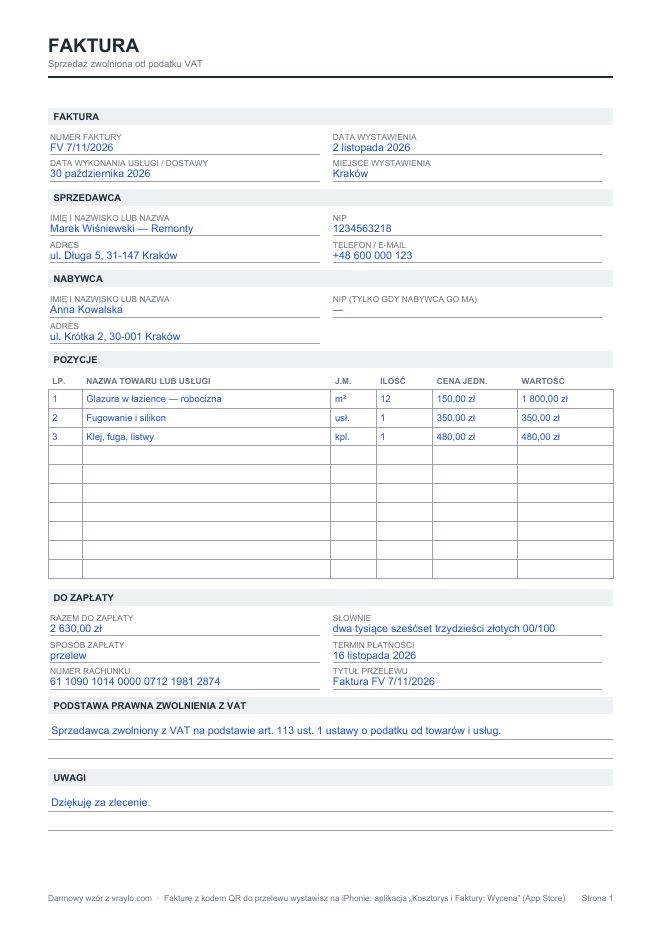
Format A4, polskie nazwy pól według art. 106e. Podstawa zwolnienia jest już wpisana (art. 113 ust. 1) — zmień ją, jeśli korzystasz z innej.
Bez rejestracji. Wypełniony wzór (PDF).
Tekst ustawy: obwieszczenie Marszałka Sejmu z 1 września 2026 r., Dz.U. 2026 poz. 1263 (ISAP, PDF), sprawdzony 2 listopada 2026 r. Terminy KSeF: ksef.podatki.gov.pl. Ta strona to informacja ogólna, nie porada podatkowa.
Fakturę z kodem QR wystawisz na iPhonie
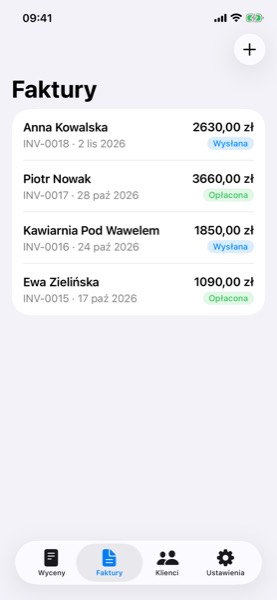
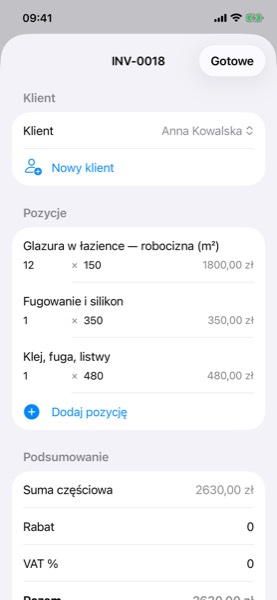
Kosztorys i Faktury: Wycena to aplikacja na iPhone’a do wycen i faktur dla wykonawców i fachowców.
- Faktura po polsku z podstawą zwolnienia z VAT, gdy nie jesteś płatnikiem VAT
- Kod QR do przelewu — klient płaci, skanując go w aplikacji banku
- Wycena zamienia się w fakturę jednym dotknięciem, PDF od razu do klienta
Aplikacja nie wysyła faktur do KSeF: służy do faktur dla osób prywatnych i do wycen.
Pytania
Czy faktura dla osoby prywatnej musi być wystawiona w KSeF?
Nie. Obowiązek KSeF z art. 106ga ust. 1 nie dotyczy faktur na rzecz osoby fizycznej nieprowadzącej działalności gospodarczej (art. 106ga ust. 2 pkt 4). Taką fakturę wystawiasz papierowo albo elektronicznie, np. jako PDF wysłany e-mailem (art. 106ga ust. 3). Możesz ją też wystawić w KSeF dobrowolnie (art. 106ga ust. 4).
Czy sprzedawca zwolniony z VAT musi wystawiać faktury firmom w KSeF?
Tak. Zwolnienie z art. 113 nie jest na liście wyjątków w art. 106ga ust. 2, więc faktura dla firmy to od 1 kwietnia 2026 r. faktura ustrukturyzowana w KSeF. Według Ministerstwa Finansów do 31 grudnia 2026 r. można jeszcze wystawiać faktury poza KSeF, jeśli ich łączna wartość brutto w danym miesiącu nie przekracza 10 000 zł.
Czy muszę wystawić fakturę, jeśli jestem zwolniony z VAT?
Tylko na żądanie nabywcy. Art. 106b ust. 2 zwalnia z obowiązku wystawiania faktur przy sprzedaży zwolnionej na podstawie art. 113 ust. 1 i 9, a art. 106b ust. 3 pkt 2 nakazuje ją wystawić, gdy nabywca zażąda jej w ciągu 3 miesięcy od końca miesiąca sprzedaży.
Do kiedy wystawić fakturę na żądanie klienta?
Jeśli klient poprosi do końca miesiąca sprzedaży — w zwykłym terminie (do 15. dnia następnego miesiąca). Jeśli później — nie później niż 15. dnia od zgłoszenia żądania (art. 106i ust. 6).
Czy na fakturze bez VAT wpisuje się stawkę „zw” i 0 zł VAT?
Nie musisz. Faktura wystawiona na żądanie przy sprzedaży zwolnionej nie zawiera stawki podatku, kwoty podatku ani sumy netto z podziałem na stawki (art. 106e ust. 4 pkt 3 wyłącza ust. 1 pkt 12–14). Zamiast tego podajesz podstawę zwolnienia (pkt 19).
Jaki jest limit zwolnienia z VAT w 2026 roku?
240 000 zł wartości sprzedaży bez podatku w poprzednim i bieżącym roku (art. 113 ust. 1). Kto zaczyna działalność w trakcie roku, liczy limit proporcjonalnie (art. 113 ust. 9). Niektóre branże nie mogą korzystać ze zwolnienia — m.in. usługi prawnicze, doradcze i jubilerskie (art. 113 ust. 13).
Czy faktura bez VAT musi mieć podpis?
Nie. Art. 106e ust. 1 nie wymienia podpisu wśród elementów faktury.
Czy ten wzór faktury jest darmowy?
Tak — PDF, Word i Excel, bez rejestracji. Wersja Word i Excel daje się wypełnić na komputerze.